KMD 2026: käibedeklaratsiooni tähtajad ja töövoog büroole
KMD ja KMD INF esitatakse järgmise kuu 20. kuupäevaks. Tähtajad, KMD INF-i piir, käibemaksumäärad, levinud vead ja KMD-töövoog raamatupidamisbüroole.


Sisukord
- Mis on KMD?
- KMD tähtaeg: järgmise kuu 20. kuupäev
- KMD INF: millal on see kohustuslik?
- Käibemaksumäärad 2026
- Kuidas KMD esitatakse?
- Mis saab hilinemisel?
- Levinud vead KMD-s
- KMD büroos: sama töö, kümneid kordi kuus
- Kuidas seadistada KMD Ukus
- Dokumendid enne tähtaega, mitte tähtajal
- Ülevaade: kelle KMD on tehtud?
- Kokkuvõte
KMD ehk käibedeklaratsioon koos lisaga KMD INF tuleb esitada Maksu- ja Tolliametile maksustamisperioodile järgneva kuu 20. kuupäevaks. Samaks kuupäevaks tuleb tasuda ka käibemaks. Kui 20. kuupäev on puhkepäev, nihkub tähtaeg järgmisele tööpäevale.
Büroo jaoks on see kõige korduvam tähtaeg: iga käibemaksukohustuslasest klient, iga kuu, sama kuupäev. Just seetõttu kukub see kõige kergemini läbi. Töö on nii rutiinne, et keegi ei jälgi seda enam teadlikult.
Allpool on tähtajad, KMD INF-i reeglid ja levinumad vead. Ja see, kuidas hoida KMD-töö kogu portfellis ühes kohas.
Mis on KMD?
KMD on käibedeklaratsioon, millega käibemaksukohustuslane deklareerib Maksu- ja Tolliametile (EMTA) oma kuu käibe, arvestatud käibemaksu ja sisendkäibemaksu. Deklaratsiooni vahe näitab, kas ettevõte peab käibemaksu juurde maksma või saab seda tagasi.
KMD-l on lisa KMD INF, kus näidatakse arved nende tehingupartnerite kaupa, kellega tehingute kogusumma kuus ületab piirmäära. Deklaratsioon ja lisa esitatakse koos.
KMD tähtaeg: järgmise kuu 20. kuupäev
Maksustamisperiood on kalendrikuu. Käibedeklaratsioon ja KMD INF tuleb esitada maksustamisperioodile järgneva kuu 20. kuupäevaks. Samaks kuupäevaks tuleb tasuda ka deklareeritud käibemaks.
| Periood | Esitamise ja tasumise tähtaeg |
|---|---|
| septembri KMD | 20. oktoober |
| oktoobri KMD | 20. november |
| novembri KMD | 20. detsember |
| detsembri KMD | 20. jaanuar |
Kui 20. kuupäev langeb laupäevale, pühapäevale või riigipühale, nihkub tähtaeg järgmisele tööpäevale. Aluseks on tsiviilseadustiku üldosa seaduse § 136 lg 8, mille järgi loetakse tähtpäevaks puhkepäevale järgnev esimene tööpäev.
Kui klient müüb kaupu või teenuseid teise ELi riigi käibemaksukohustuslasele, esitatakse samaks kuupäevaks ka ühendusesisese käibe aruanne (VD).
KMD INF: millal on see kohustuslik?
KMD INF-is tuleb näidata tehingupartneri arved siis, kui müügi- või ostuarvete kogusumma ühe partneriga on kalendrikuus vähemalt 1000 eurot ilma käibemaksuta. Kui piir on ületatud, lähevad lisasse kõik selle partneri arved, mitte ainult 1000 eurot ületav osa.
- A-osa: väljastatud müügiarved
- B-osa: saadud ostuarved
KMD INF on see koht, kus EMTA võrdleb sinu kliendi andmeid tema partnerite andmetega. Kui müüja näitab arvet, aga ostja mitte (või vastupidi), tekib lahknevus. Selle kohta võib EMTA-lt tulla päring. Seetõttu on KMD INF vigade mõttes deklaratsiooni kõige tundlikum osa.
Käibemaksumäärad 2026
| Määr | Kehtib |
|---|---|
| 24% | Standardmäär, alates 1. juulist 2025 |
| 13% | Majutusteenus, raamatud |
| 9% | Ravimid, perioodikaväljaanded |
| 0% | Ühendusesisene käive, eksport |
Kui vajad arvu kiiresti ümber arvutada, kasuta Uku käibemaksukalkulaatorit. See lisab käibemaksu summale või eraldab selle kogusummast.
Kuidas KMD esitatakse?
EMTA võimaldab KMD esitada mitmel viisil:
- e-MTA-s käsitsi. Andmed sisestatakse otse vormile.
- Failina. e-MTA-sse laaditakse üles XML- või CSV-fail, mille enamik raamatupidamistarkvarasid ise koostab.
- Masin-masin liidese kaudu. Raamatupidamistarkvara saadab deklaratsiooni X-tee kaudu otse EMTA-sse. Selleks peab ettevõte andma e-MTA-s tarkvara pakkujale õiguse
XT_MM_KMD.
Büroo jaoks on oluline, et esitajal oleks kliendi e-MTA-s olemas esindusõigus. See on sisseelamise samm, mis tasub teha kohe, mitte esimese tähtaja eel.
Mis saab hilinemisel?
Tasumata käibemaksult arvestab EMTA intressi 0,06% päevas, mis teeb aastas ligikaudu 21,9%. Intress jookseb tähtpäevale järgnevast päevast kuni tasumise päevani. Esitamata deklaratsiooni puhul võib EMTA määrata maksusumma ise, hindamise teel.
Kliendi jaoks on hilinenud KMD raha. Büroo jaoks on see usalduse küsimus: klient ei mäleta sada õigel ajal esitatud deklaratsiooni, küll aga seda ühte, mille eest ta intressi maksis.
Levinud vead KMD-s
- Ostuarve jõuab büroosse pärast 20. kuupäeva. Sisendkäibemaks jääb perioodist välja ja tuleb hiljem parandada. Enamik KMD vigu algab puuduvast dokumendist, mitte arvutusest.
- KMD INF-is puudub partner. Kliendil oli ühe partneriga mitu väikest arvet, mis kokku ületasid 1000 eurot.
- Vale käibemaksukood arvereal. Raamatupidamistarkvara koostab KMD arveridade koodide põhjal. Vale kood viib summa valele reale ja deklaratsiooni parandamiseks tuleb parandada arve.
- Pöördmaksustamine jääb näitamata. Välismaalt ostetud teenus (nt tarkvara tellimus) tuleb deklareerida pöördmaksustatava käibena, kuigi arvel käibemaksu ei ole.
- Ettemaks on vales kuus. Ettemaksu laekumine on käibe tekkimise hetk, mitte hilisem arve.
Vea avastamisel esitatakse sama perioodi kohta parandatud deklaratsioon. Kui viga suurendas tasumisele kuuluvat summat, hakkab intress jooksma algsest tähtpäevast.
KMD büroos: sama töö, kümneid kordi kuus
Ühe ettevõtte jaoks on KMD üks ülesanne kuus. Büroo jaoks on see sama ülesanne korrutatuna käibemaksukohustuslaste arvuga, kõik ühe ja sama tähtajaga. 40 kliendiga büroos tähendab see 40 deklaratsiooni, mis kõik peavad valmis olema 20. kuupäevaks.
Tähtaeg ise ei ole raske osa. Raske on see, mis juhtub enne seda:
- kliendilt tuleb küsida puuduvad ostuarved ja pangaväljavõte;
- dokumendid tuleb sisse kanda;
- KMD ja KMD INF tuleb koostada ja üle kontrollida;
- deklaratsioon tuleb esitada ja kliendile teada anda, kui palju ja millal maksta.
Kui see kõik elab Excelis või ühe inimese peas, on büroo haavatav. Puhkus, haigus või töötaja lahkumine tähendab järele uurimist: kelle KMD on tehtud ja kelle oma mitte?
Kuidas seadistada KMD Ukus
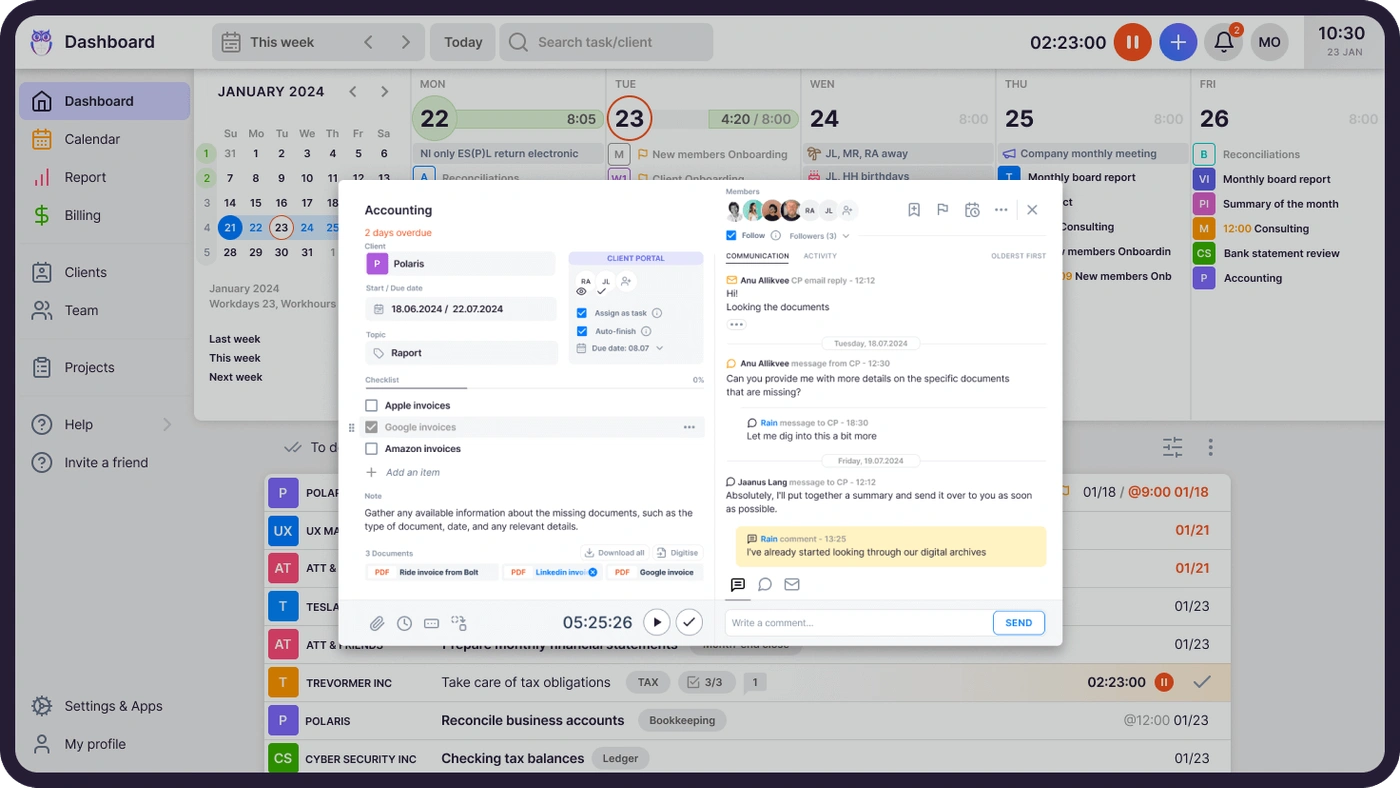
Ukus muutub KMD korduvaks ülesandeks, mis tekib iga kliendi töölauale ise ja millel on õige tähtaeg.
1. Loo KMD mall. Ava Seaded & Äpid → Ülesanded → Tööplaani mallid ja lisa igakuine ülesanne „KMD ja KMD INF”. Tähtajaks vali kuu 20. kuupäev. Kui see langeb nädalavahetusele või riigipühale, vali, mis juhtub: Kuva pärast järgib seadust, Kuva enne jätab tiimile varu. Paljud bürood seavad sisemiseks tähtajaks paar tööpäeva varem ja hoiavad 20. kuupäeva puhvriks.
2. Lisa kontrollnimekiri. Pane ülesandele kontrollnimekiri, mis katab sammud algusest lõpuni: dokumendid kliendilt, ostuarved sisse kantud, KMD INF partnerid üle vaadatud, pöördmaks kontrollitud, esitatud, kliendile makse teada antud. Iga kuu tehakse sama töö samas järjekorras, ükskõik kes selle teeb.
3. Määra vastutaja rolli järgi. Tööplaani rollidega märgid malli ülesande näiteks rolliga Raamatupidaja, mitte konkreetse inimesega. Iga kliendi juures määrad, kes seda rolli täidab. KMD läheb siis automaatselt temale. Kui roll on kliendil määramata, läheb ülesanne kliendihaldurile, nii et see ei jää kunagi omanikuta.
4. Rakenda mall kõigile korraga. Vali klientide loendist kõik käibemaksukohustuslased ja rakenda KMD mall ühe hulgitoiminguga. Uus klient saab sama malli sisseelamisel.
KMD tähtaeg on kõigil sama. Kui kohustus sõltub kliendi enda kuupäevast (majandusaasta aruanne, palgapäev), seo korduv ülesanne kliendi kuupäevaväljaga. Kuidas, vaata juhendist korduvad ülesanded kliendipõhiste tähtaegadega.
Dokumendid enne tähtaega, mitte tähtajal
Enamik KMD viivitusi ei tule deklaratsioonist, vaid ootamisest. Ostuarve on kliendi e-postis, pangaväljavõte laadimata, üks arve „kohe saadan”.
Ukus saad KMD ülesandele lisada e-kirja automaatika, mis küsib kliendilt dokumendid ise: näiteks kuu esimesel tööpäeval, kui ülesanne tekib. Kuna automaatika on mallis, liigub see kaasa iga kordumisega. Keegi ei pea igal kuul 40 meeldetuletust käsitsi saatma.
Kui kasutad kliendiportaali, saad dokumentide ülesande saata kliendi kontaktidele, kes linnutavad oma osa ise ära. Automaatse lõpetamisega sulgub ülesanne Ukus siis, kui klient on oma osa teinud.
Ülevaade: kelle KMD on tehtud?
Kuu 18. kuupäeval tahab büroo juht teada üht asja: kas kõik on graafikus. Ukus on iga KMD ülesanne töölaual, kalendris ja raportis koos tähtaja ning vastutajaga. Näed ühest vaatest, millised deklaratsioonid on lõpetatud ja millised alles ootavad.
“Uku aitab mul ülesandeid jälgida, ilma et jääksin tähtaegadest maha ja ilma vajaduseta teha ületunde, kuna kogu töö on ette planeeritud.”
Sama ülevaade teeb asendamise valutuks. Kui töötaja on puhkusel, on tema KMD ülesanded näha ühes kohas ja kolleeg saab need üle võtta ilma kedagi taga otsimata.
Kokkuvõte
KMD reeglid on lihtsad: 20. kuupäev, KMD INF alates 1000 eurost partneri kohta, intress 0,06% päevas. Büroos teeb need raskeks korrutamine. Üks mall, õige vastutaja ja automaatne dokumendipäring hoiavad KMD-töö kogu portfellis kontrolli all.
Vaata Uku pakette või broneeri demo. Näitame, kuidas KMD mall sinu klientide peal välja näeb.
Allikad: Maksu- ja Tolliamet (käibedeklaratsiooni ja aruannete esitamine; intressi tasumine), tsiviilseadustiku üldosa seadus § 136 lg 8.
Korduma kippuvad küsimused
Mis kuupäevaks tuleb KMD esitada?
Käibedeklaratsioon ja selle lisa KMD INF tuleb esitada maksustamisperioodile järgneva kuu 20. kuupäevaks. Maksustamisperiood on kalendrikuu, seega septembri KMD tuleb esitada 20. oktoobriks. Samaks kuupäevaks tuleb käibemaks ka tasuda.
Mis saab siis, kui 20. kuupäev on nädalavahetusel?
Kui tähtpäev langeb riigipühale või muule puhkepäevale, loetakse tähtpäevaks sellele järgnev esimene tööpäev (tsiviilseadustiku üldosa seadus § 136 lg 8). Laupäevale langev 20. kuupäev nihkub seega esmaspäevale.
Millal tuleb täita KMD INF?
KMD INF-is tuleb näidata tehingupartneri arved siis, kui müügi- või ostuarvete kogusumma ühe partneriga on kalendrikuus vähemalt 1000 eurot ilma käibemaksuta. A-osas on müügiarved, B-osas ostuarved.
Kui suur on intress hilinenud käibemaksu tasumisel?
Maksu- ja Tolliamet arvestab tasumata maksusummalt intressi 0,06% päevas, mis teeb aastas ligikaudu 21,9%. Intress hakkab jooksma tähtpäevale järgnevast päevast kuni tasumise päevani.
Millised käibemaksumäärad kehtivad Eestis 2026. aastal?
Standardmäär on 24% (alates 1. juulist 2025). Majutusele ja raamatutele kehtib 13%, ravimitele ning perioodikaväljaannetele 9%. Ühendusesisene käive ja eksport on 0%.
Kuidas hallata KMD tähtaegu mitme kliendi puhul?
Ukus seadistad KMD igakuiseks korduvaks ülesandeks tööplaani mallis, tähtajaga 20. kuupäeval. Malli saab ühe hulgitoiminguga rakendada kõigile käibemaksukohustuslastest klientidele. Tööplaani rollid määravad iga kliendi juures õige vastutaja.